


Как работает ликвидация на WEEX и как WEEX управляет рисками фьючерсной торговли?
Ликвидация на WEEX — это процесс контроля рисков, в ходе которого может быть закрыта часть или вся фьючерсная позиция, если доступной маржи больше не хватает для поддержания необходимого уровня поддерживающей маржи. Триггер срабатывает на основе маркировочной цены позиции, которая может отличаться от цены последней сделки. Сначала WEEX может отменить ордера и сократить экспозицию, а затем закрыть оставшуюся позицию. Если после ликвидации возникает дефицит средств, дальнейшими уровнями процесса управления рисками становятся резервный фонд рисков WEEX и, при необходимости, автоделевериджинг.
В WEEX мы хотим, чтобы трейдеры понимали весь процесс до открытия позиции с кредитным плечом: как рассчитывается маржа, что можно сделать, пока позиция открыта, и что система делает после запуска ликвидации. Расчётная цена ликвидации служит полезным предупреждающим ориентиром, однако она может меняться вместе с позицией, балансом счёта, фандингом и применимым уровнем риска.
Что такое ликвидация на WEEX?
Ликвидация — это принудительное сокращение или закрытие фьючерсной позиции после того, как её маржа опускается до уровня, необходимого для сохранения позиции открытой. Это не то же самое, что самостоятельно нажать «Закрыть» или дождаться исполнения ордера тейк-профит либо стоп-лосс. После начала ликвидации движок управления рисками WEEX управляет затронутой позицией в соответствии с применимыми правилами торговли фьючерсами.
Позиция с кредитным плечом использует маржу для обеспечения позиции большей стоимости. Маржа покрывает неблагоприятные изменения нереализованной прибыли и убытка (PnL) по позиции. Когда оставшаяся маржа приближается к требованию по поддерживающей марже, буфера для сохранения той же экспозиции уже недостаточно. Ликвидация сокращает экспозицию согласно применимым правилам.
Ликвидация не обязательно означает, что все позиции закрываются одной сделкой. В описании процесса ликвидации WEEX перечислены меры, которые могут включать отмену ордеров, взаимозачёт позиций, поэтапное сокращение экспозиции и ликвидацию оставшейся позиции. Результат зависит от режима маржи, позиции, рыночных условий и того, восстанавливают ли предыдущие этапы необходимый уровень маржи.
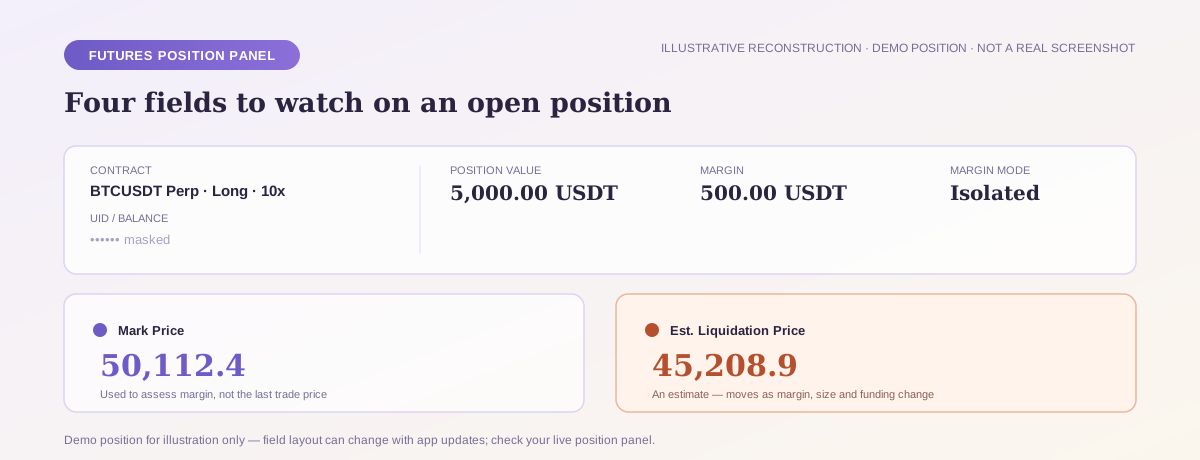
Какая цена запускает ликвидацию на WEEX?
Ключевой ориентир для срабатывания ликвидации фьючерсной позиции на WEEX — маркировочная цена. Она предназначена для отражения более широкой картины базового рынка, а не только одной сделки в книге ордеров WEEX. В руководстве WEEX по маркировочной цене описана её связь с индексной ценой рынка и базисом, а в условиях торговли фьючерсами достижение маркировочной ценой цены ликвидации указано как условие ликвидации.
В связи с одним событием могут фигурировать три цены:
| Цена | Что она отражает | Почему это важно |
|---|---|---|
| Цена последней сделки | Цена самой недавней сделки на соответствующем рынке | Полезна для наблюдения за последними сделками, но может отличаться от ориентира, по которому срабатывает ликвидация. |
| Маркировочная цена | Расчётная справочная цена с учётом рыночного индекса и базиса | Используется для оценки нереализованного PnL и определения того, достигнут ли порог ликвидации. |
| Цена исполнения | Цена, по которой ордер фактически исполняется | Определяет результат закрывающей сделки и зависит от доступной ликвидности рынка. |
Поэтому трейдер может видеть, что цена последней сделки ещё не достигла отображаемой цены ликвидации, тогда как маркировочная цена уже достигла триггера. И наоборот, цена, по которой в итоге закрывается ликвидированная позиция, может отличаться от цены срабатывания. О том, какие данные используются для расчёта ориентира, читайте в статье как WEEX рассчитывает индексную цену рынка.
Расчётная цена ликвидации — это ориентировочное значение, а не фиксированный стоп-ордер. Изменение размера позиции или маржи, выплата фандинга либо переход на другой уровень позиции могут изменить отображаемое значение. При принятии решений проверяйте актуальную информацию о позиции, а не ориентируйтесь на цену, зафиксированную при открытии сделки.
Из-за чего ликвидируется фьючерсная позиция на WEEX?
Непосредственная причина — недостаточная маржа относительно требования по поддерживающей марже для позиции. Наиболее привычная причина — неблагоприятное движение цены, но это не единственный фактор. Доступная позиции маржа и необходимая поддерживающая маржа могут меняться со временем.
В руководстве WEEX по ставке поддерживающей маржи эффективное соотношение маржи представлено так:
Эффективная ставка маржи = (маржа позиции + нереализованный PnL) ÷ стоимость позиции
Применимая ставка поддерживающей маржи зависит от уровня риска позиции. Если эффективный уровень маржи опускается до необходимого уровня поддерживающей маржи, могут начаться меры по ликвидации. В некоторых материалах WEEX сравнение представлено в обратной форме — поддерживающая маржа делится на доступный баланс маржи; в этом случае достижение 100% означает достижение порога. Это два способа описать одну и ту же границу; не считайте, что указанные проценты имеют одинаковое направление расчёта.
Рассмотрим упрощённый пример. Трейдер открывает фьючерсную позицию на 1,000 USDT с начальной маржой 100 USDT. Предположим исключительно для этого примера, что применимое требование по поддерживающей марже составляет около 5 USDT и никаких других изменений не происходит. Нереализованный убыток около 95 USDT уменьшит маржу позиции со 100 USDT примерно до 5 USDT, то есть она окажется около предполагаемого порога. Это иллюстративные значения, а не актуальная ставка поддерживающей маржи WEEX и не точная цена ликвидации. Фактические расчёты учитывают контракт, текущую стоимость позиции, комиссии, фандинг, уровень риска, режим маржи и состояние счёта.
Особого внимания заслуживают следующие изменения:
- Более сильное неблагоприятное движение: нереализованные убытки уменьшают маржу, обеспечивающую позицию.
- Более высокое кредитное плечо: когда начальная маржа меньше относительно размера позиции, буфер между ценой входа и ликвидацией обычно меньше.
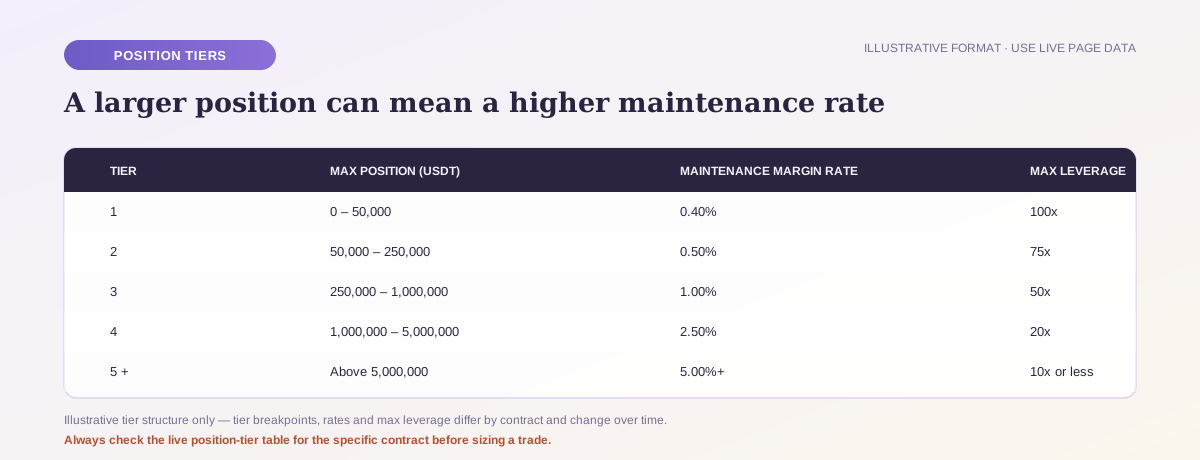
- Более крупная позиция: WEEX применяет уровни позиций; на более высоком уровне может потребоваться более высокая ставка поддерживающей маржи и быть доступно меньшее максимальное плечо. Проверяйте текущий уровень для нужного контракта, а не применяйте одну ставку ко всем позициям.
- Выплаты фандинга: фандинг по фьючерсам выплачивается между длинными и короткими позициями в соответствии с применимой ставкой фандинга. Выплата может уменьшить доступную маржу. О механизме и расписании, указанном для контракта, читайте в правилах WEEX по комиссиям за фандинг.
- Изменения в других позициях кросс-маржинального счёта: позиции, использующие общую маржу, могут влиять на средства, доступные для обеспечения друг друга.
Как кросс-маржа и изолированная маржа влияют на ликвидацию?
Режим маржи определяет, какие средства могут обеспечивать позицию. Он также определяет, как убыток по одной позиции может повлиять на другие средства на фьючерсном счёте. Подробное сравнение приведено в руководстве WEEX по кросс-марже и изолированной марже.
| Режим маржи | Маржа, обеспечивающая позицию | Практические последствия для ликвидации |
|---|---|---|
| Изолированная маржа | Маржа, выделенная для отдельной позиции, включая маржу, добавленную позднее | Позиция оценивается с учётом выделенной для неё маржи. Добавление маржи может изменить расчётную цену ликвидации, но также увеличивает объём средств, вложенных в эту позицию. |
| Кросс-маржа | Доступный баланс, общий для позиций в соответствии с настройками счёта | Доступные средства могут дольше поддерживать убыточную позицию, однако убытки также могут расходовать общий баланс и влиять на другие позиции. |
Например, выделение 100 USDT маржи для изолированной позиции не означает, что её риск всегда будет оцениваться на основе исходных 100 USDT: позднее вы можете добавить маржу, включить доступную функцию автоматического пополнения или понести применимые расходы. При кросс-марже отображаемая расчётная цена ликвидации позиции может измениться при изменении общего баланса или других позиций.
WEEX также предлагает автоматическое пополнение маржи для подходящих изолированных позиций. Если функция включена, по мере приближения маркировочной цены к расчётной цене ликвидации она может переводить доступные средства с фьючерсного счёта в изолированную позицию. Это может снизить непосредственный риск ликвидации, но также направляет в позицию дополнительные средства; если доступных средств недостаточно, позиция всё равно может быть ликвидирована. Настройка сбрасывается после закрытия позиции, и для новой позиции её нужно включить снова.
Выберите режим маржи и проверьте настройки пополнения до размещения сделки. Трейдер, который стремится ограничить баланс счёта, доступный для обеспечения одной идеи, будет оценивать эти настройки иначе, чем трейдер, намеренно управляющий несколькими позициями с помощью общего баланса.
Что происходит после запуска ликвидации на WEEX?
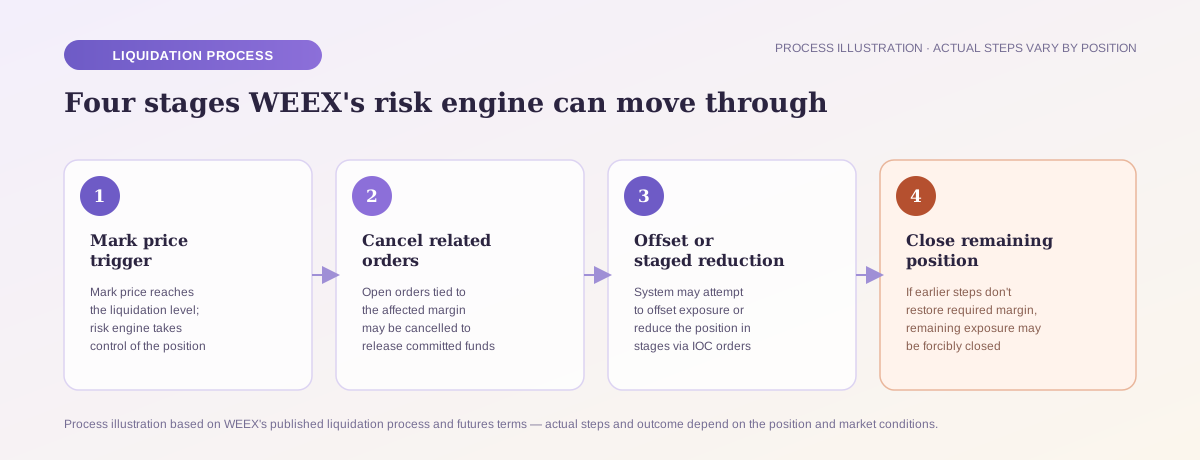
Средства контроля рисков WEEX призваны сократить экспозицию позиции и обеспечить выполнение требования по поддерживающей марже. В опубликованном описании процесса ликвидации и условиях торговли фьючерсами описана последовательность мер, которая может включать перечисленные ниже действия; конкретные шаги для определённой позиции зависят от её состояния и рыночных условий.
- Движок управления рисками берёт затронутую позицию под контроль. После срабатывания процесса из-за условий, связанных с маркировочной ценой и маржой, обычные действия с затронутой позицией могут быть временно недоступны, пока ею управляет система.
- Соответствующие открытые ордера могут быть отменены. Отмена ордеров может высвободить маржу, зарезервированную под них. Масштаб зависит от режима маржи и затронутых позиций; взаимодействие с кросс-маржинальным счётом может быть шире, чем с одной изолированной позицией.
- Система может взаимозачесть экспозицию или поэтапно сократить позицию. WEEX описывает меры, позволяющие привести экспозицию в соответствие с применимым требованием. В условиях торговли фьючерсами также указаны попытки частичного делевериджинга с помощью ордеров немедленного исполнения или отмены (IOC) перед полной ликвидацией, если это применимо.
- Оставшаяся экспозиция может быть закрыта принудительно. Если предыдущие меры не восстанавливают достаточный уровень маржи, оставшаяся позиция может быть ликвидирована. Цена её закрытия зависит от доступной ликвидности, поэтому итоговая цена исполнения не обязательно совпадёт с триггером по маркировочной цене или с ранее отображавшейся расчётной ценой.
Поэтому трейдерам не следует предполагать, что любая ликвидация представляет собой одно мгновенное исполнение по рынку или что каждая позиция после срабатывания триггера будет закрыта полностью. Также не следует считать, что поэтапные меры всегда позволят сохранить часть позиции открытой. В условиях торговли фьючерсами также указаны применимые комиссии за ликвидацию; в случае конкретного события сверяйтесь с актуальными условиями и историей транзакций.
Как WEEX управляет рисками при дефиците средств после ликвидации?
Ликвидация одной позиции — лишь часть управления рыночными рисками. Если позицию невозможно закрыть по цене, достаточной для покрытия обязательств, правила WEEX предусматривают дополнительные механизмы для устранения возникшего дефицита.
Резервный фонд рисков — один из таких уровней защиты. В статье WEEX о резервном фонде рисков описано, как положительный остаток после принудительной ликвидации может поступить в фонд и как фонд может покрыть дефицит, возникший в результате принудительной ликвидации. Это механизм ликвидации фьючерсных позиций. Его не следует путать с отдельным Фондом защиты WEEX: у него другое назначение, и он не является обещанием возместить обычные торговые убытки.
Автоделевериджинг (ADL) — дополнительный механизм для исключительных обстоятельств. Согласно правилам WEEX по ADL, если ликвидированную позицию невозможно закрыть, а резервный фонд рисков не может покрыть дефицит, система может сократить позиции противоположной стороны. Отбор производится по рейтингу ADL, который учитывает такие факторы, как прибыльность и кредитное плечо. Поэтому система может сократить позицию трейдера, выбранную для ADL, даже если она в остальном прибыльна.
Эти уровни защиты объясняют, почему ликвидация может затрагивать не только счёт, на котором первым был достигнут порог маржи. Они предназначены для обработки обязательств и управления экспозицией на фьючерсном рынке. Они не отменяют необходимость следить за маржой и не гарантируют определённую цену исполнения или отсутствие ADL.
Как проверить и контролировать риск ликвидации на WEEX?
Средства контроля рисков наиболее эффективны до достижения порога маржи. Используйте актуальные данные по своему контракту и позиции; приведённые ниже проверки — практическая процедура, а не формула, позволяющая полностью исключить риск ликвидации.
- Проверьте контракт и уровень позиции. До размещения фьючерсного ордера проверьте доступное кредитное плечо, применимую ставку поддерживающей маржи, ограничения по размеру позиции и расчётную цену ликвидации. В руководстве WEEX по торговле фьючерсами описан торговый интерфейс, а в руководстве по ставке поддерживающей маржи объясняется важность уровней.
- Осознанно выберите кросс-маржу или изолированную маржу. Уточните, какие средства будут обеспечивать позицию и включено ли автоматическое пополнение маржи для изолированной позиции. Повторно проверяйте эти настройки при каждом открытии новой позиции.
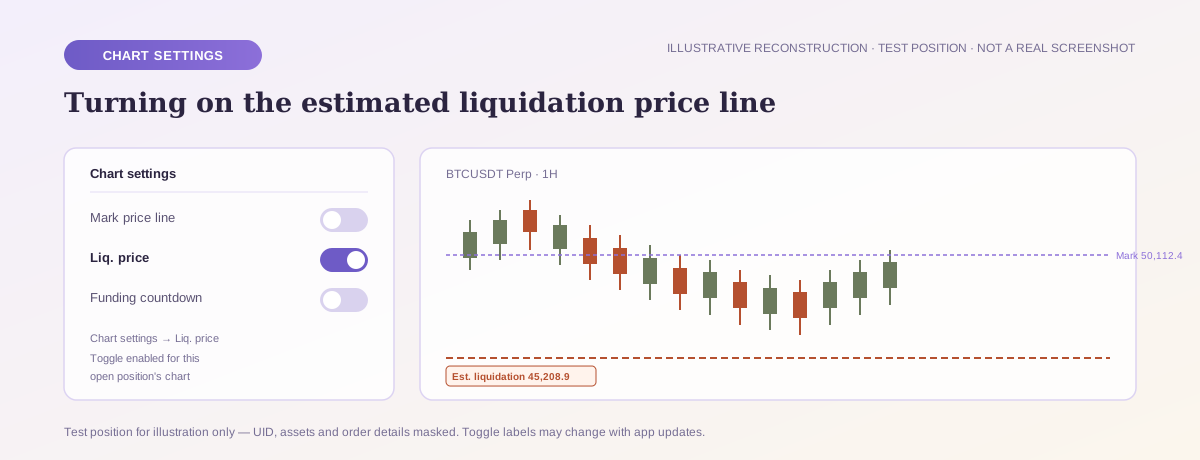
- Следите за маркировочной ценой и изменением расчётного значения. В панели позиции одновременно отслеживайте маржу, нереализованный PnL, маркировочную цену и расчётную цену ликвидации. В приложении WEEX расчётную цену ликвидации можно отобразить на графике фьючерсов: откройте график фьючерсов, перейдите в Настройки графика и включите Цену ликвидации для открытой позиции. Названия элементов интерфейса могут меняться с обновлениями приложения.
- Продумайте действия по закрытию, пока ещё можете управлять позицией. Сокращение размера позиции уменьшает экспозицию. Для подходящих позиций может быть доступно добавление маржи, которое увеличивает объём вложенных средств. WEEX также поддерживает настройки тейк-профита и стоп-лосса при открытии позиции или позднее; в руководстве по TP/SL объясняется, как выбрать триггер по последней цене или маркировочной цене. Срабатывание стоп-лосса размещает ордер на закрытие, но на его исполнение и цену могут повлиять ликвидность и волатильность. Не считайте стоп-лосс гарантированной защитой от ликвидации.
- Учитывайте фандинг и комиссии. При оценке оставшейся маржи изучите информацию о фандинге по контракту и применимые торговые комиссии и комиссии за ликвидацию. Общий обзор комиссий приведён в разделе торговые комиссии WEEX.
Перед увеличением кредитного плеча полезно спросить себя: Какую часть маржи позиции можно потерять до достижения поддерживающей маржи и что я буду делать, если маркировочная цена приблизится к этому уровню? Ответ следует искать в текущей панели позиции и правилах контракта, а не в некоем общем проценте, который якобы применим к каждому рынку.
Как проверить ликвидацию на своём счёте?
Если позиция неожиданно сократилась или закрылась, сначала разделите триггер, действия движка управления рисками и итоговые исполнения. Для них могут быть указаны разные временные метки и цены.
Откройте соответствующую фьючерсную позицию и историю ордеров или транзакций. Запишите контракт, режим маржи, размер позиции, кредитное плечо, отображавшуюся до события расчётную цену ликвидации, если она доступна, данные о маркировочной цене, записи о фандинге, отменённые ордера, исполнения при закрытии и связанные с ликвидацией комиссии. Проверьте, могли ли другие позиции или общие средства повлиять на позицию с кросс-маржой. Такая последовательность даёт больше контекста, чем сравнение одной свечи на графике с одной ценой закрытия.
Дополнительные проверки приведены в руководстве WEEX по проверке ликвидированной позиции. Если записи всё ещё не объясняют результат, обратитесь в службу поддержки WEEX и укажите идентификаторы ордера или позиции, контракт, время и приложите соответствующие снимки экрана. Скрывайте учётные данные и коды безопасности на снимках экрана.
Часто задаваемые вопросы
Ликвидирует ли WEEX фьючерсные позиции по цене последней сделки?
В действующих условиях торговли фьючерсами WEEX достижение маркировочной ценой цены ликвидации указано как условие срабатывания. Цена последней сделки — отдельный рыночный показатель, а последующее исполнение при закрытии может произойти по другой цене. При анализе события сравнивайте сопоставимые показатели.
Может ли WEEX частично ликвидировать позицию?
Да. В опубликованном описании процесса WEEX предусмотрены отмена ордеров и поэтапное сокращение экспозиции, а в условиях описаны попытки частичного делевериджинга, если это применимо. Если эти действия не восстановят необходимый уровень маржи, оставшаяся экспозиция также может быть ликвидирована. Результат зависит от позиции и текущих рыночных условий.
Предотвращает ли добавление маржи ликвидацию?
Добавление доступной маржи может отдалить расчётную цену ликвидации изолированной позиции от текущей маркировочной цены, но последующее неблагоприятное движение или изменение других входных данных всё равно может привести к достижению порога. Добавление маржи также увеличивает объём средств, вложенных в позицию. Если для подходящей изолированной позиции включено автоматическое пополнение маржи, функция использует доступные средства счёта; это не гарантия защиты от ликвидации.
Может ли кросс-маржа повлиять на другие фьючерсные позиции WEEX?
Да. При кросс-марже доступный баланс является общим, поэтому убытки и изменения маржи по одной позиции могут повлиять на средства, обеспечивающие другую. Проверяйте все открытые позиции и общий баланс, а не только расчётную цену ликвидации одной сделки. Перед выбором режима сравните кросс-маржу и изолированную маржу.
Чем отличаются резервный фонд рисков и ADL?
Согласно правилам WEEX, резервный фонд рисков может покрыть дефицит, возникший в результате принудительной ликвидации. ADL может применяться, если ликвидированную позицию невозможно закрыть, а фонд не может покрыть дефицит; в этом случае система может сократить выбранные позиции противоположной стороны. Это отдельные этапы управления рисками на фьючерсном рынке.
Всегда ли стоп-лосс исполняется до ликвидации?
Нет. Стоп-лосс может сработать по выбранной последней или маркировочной цене, но срабатывание приводит к размещению ордера на закрытие; исполнение по-прежнему зависит от рыночных условий и ликвидности. Резкие движения, задержки или частичное исполнение означают, что стоп-лосс следует использовать вместе с управлением размером позиции и контролем маржи. Актуальные настройки описаны в инструкции WEEX по TP/SL.
Наш взгляд: разберитесь в триггере, прежде чем выбирать кредитное плечо
Самый понятный подход к ликвидации на WEEX — одновременно следить за маркировочной ценой позиции, доступной маржой и требованием по поддерживающей марже. Отображаемая цена ликвидации помогает определить уровень риска, а режим маржи, уровень позиции, фандинг и другие открытые позиции объясняют, почему этот уровень может смещаться. После достижения порога процесс WEEX может поэтапно сократить экспозицию; при необходимости резервный фонд рисков и ADL помогают выполнять дальнейшие обязательства на рынке. Контроль этих показателей, пока позиция открыта, даёт больше полезных вариантов действий, чем попытка восстановить события только после её закрытия.
Рекомендуемые статьи
- Кросс-маржа и изолированная маржа на WEEX — выберите, какие средства могут обеспечивать фьючерсную позицию.
- Как торговать фьючерсами на WEEX — найдите описанные выше элементы управления ордерами и позициями.
- Торговые комиссии WEEX — учитывайте расходы при планировании маржи позиции.
- Проскальзывание на WEEX — узнайте, почему цена исполнения при закрытии может отличаться от справочной цены.
- Как связаться со службой поддержки WEEX — выберите подходящий канал для проверки ситуации по конкретному счёту.

Растущие активы


