


WEEX-də likvidasiya necə işləyir və WEEX fyuçers riskini necə idarə edir?
WEEX likvidasiyası mövcud marja tələb olunan saxlanma marjasını qarşılaya bilmədikdə fyuçers mövqeyinin bir hissəsini və ya hamısını bağlaya bilən riskə nəzarət prosesidir. Tətikləyici mövqenin mark qiymətinə əsaslanır və bu qiymət son əməliyyat qiymətindən fərqlənə bilər. WEEX qalan mövqeni bağlamazdan əvvəl sifarişləri ləğv edə və riski azalda bilər. Likvidasiya nəticəsində kəsir yaranarsa, WEEX-in risk ehtiyat fondu və lazım gəldikdə avtomatik deleverecinq onun risklərin idarə edilməsi prosesinin əlavə mərhələlərini təşkil edir.
WEEX-də istəyirik ki, treyderlər kredit çiyni ilə mövqe açmazdan əvvəl bütün ardıcıllığı başa düşsünlər: marjanın necə hesablandığını, mövqe hələ açıq olduqda nə edə biləcəklərini və likvidasiya başladıqdan sonra sistemin nə etdiyini. Təxmini likvidasiya qiyməti faydalı xəbərdarlıq səviyyəsidir, lakin mövqe, hesab balansı, maliyyələşdirmə və tətbiq olunan risk səviyyəsi dəyişdikcə o da dəyişə bilər.
WEEX likvidasiyası nədir?
Likvidasiya, mövqeni açıq saxlamaq üçün tələb olunan səviyyəyə marjası düşdükdən sonra fyuçers mövqeyinin məcburi şəkildə azaldılması və ya bağlanmasıdır. Bu, özünüzün Bağla seçimini etməyinizdən və ya take-profit, yaxud stop-loss sifarişinin icra olunmasından fərqlidir. Likvidasiya prosesi başladıqdan sonra WEEX-in risk mühərriki təsirə məruz qalan mövqeni müvafiq fyuçers qaydalarına əsasən idarə edir.
Kredit çiyinli mövqe daha böyük mövqe dəyərini təmin etmək üçün marjadan istifadə edir. Bu marja mövqenin reallaşdırılmamış mənfəət və zərərindəki (PnL) əlverişsiz dəyişiklikləri qarşılayır. Qalan marja saxlanma marjası tələbinə yaxınlaşdıqda, eyni risk həcmini açıq saxlamaq üçün artıq kifayət qədər ehtiyat qalmır. Likvidasiya müvafiq qaydalara əsasən bu riski azaldır.
Likvidasiya mütləq hər mövqenin bir əməliyyatda bağlanması demək deyil. WEEX-in likvidasiya prosesi sifarişlərin ləğvi, mövqelərin əvəzləşdirilməsi, riskin mərhələli azaldılması və qalan mövqenin likvidasiyası kimi tədbirləri təsvir edir. Nəticə marja rejimindən, mövqedən, bazar şəraitindən və əvvəlki mərhələlərin tələb olunan marja səviyyəsini bərpa edib-etməməsindən asılıdır.
WEEX likvidasiyasını hansı qiymət tətikləyir?
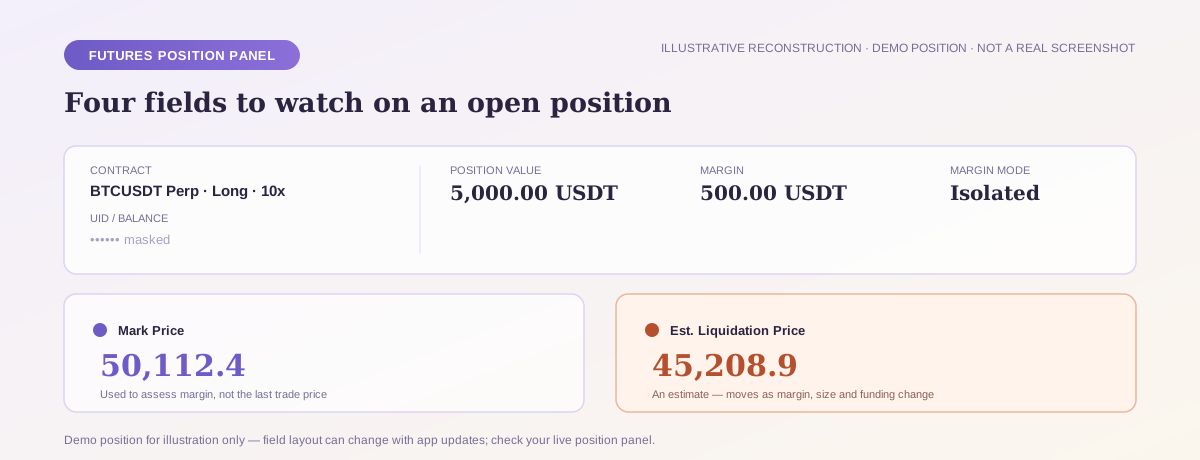
WEEX fyuçerslərində likvidasiyanı tətikləyən əsas göstərici mark qiymətidir. O, WEEX sifariş kitabındakı tək bir əməliyyata əsaslanmaq əvəzinə, əsas bazarın daha geniş mənzərəsini əks etdirmək üçün nəzərdə tutulub. WEEX-in mark qiyməti bələdçisi onun bazar indeks qiyməti və bazis ilə əlaqəsini izah edir. Fyuçers ticarəti şərtlərində isə mark qiymətinin likvidasiya qiymətinə çatması likvidasiya şərti kimi göstərilir.
Eyni hadisə zamanı üç qiymət görünə bilər:
| Qiymət | Nəyi ifadə edir | Niyə vacibdir |
|---|---|---|
| Son əməliyyat qiyməti | Müvafiq bazarda ən son əməliyyatın qiyməti | Son əməliyyatları izləmək üçün faydalıdır, lakin likvidasiyanı tətikləyən göstəricidən fərqlənə bilər. |
| Mark qiyməti | Bazar indeksi və bazis nəzərə alınmaqla hesablanan istinad qiyməti | Reallaşdırılmamış PnL-i və likvidasiya həddinə çatılıb-çatılmadığını qiymətləndirmək üçün istifadə olunur. |
| İcra qiyməti | Sifarişin faktiki icra olunduğu qiymət | Bağlanış əməliyyatının nəticəsini müəyyən edir və mövcud bazar likvidliyindən asılıdır. |
Beləliklə, treyder ekranda göstərilən likvidasiya qiymətinə çatmayan son əməliyyat qiymətini görsə də, mark qiyməti tətikləyici həddə çatmış ola bilər. Eyni şəkildə, likvidasiya olunmuş mövqenin sonda bağlandığı qiymət də tətikləyici qiymətdən fərqlənə bilər. İstinad qiymətinin hesablanmasında istifadə olunan göstəricilər barədə WEEX-in bazar indeks qiymətini necə hesabladığını oxuyun.
Təxmini likvidasiya qiyməti sabit stop sifarişi deyil, hesablamadır. Mövqenin ölçüsünü və ya marjanı dəyişmək, maliyyələşdirmə ödəmək, yaxud fərqli mövqe səviyyəsinə keçmək göstərilən təxmini qiyməti dəyişə bilər. Qərar verərkən əməliyyatı açdığınız vaxt qeydə alınmış qiymətə güvənməkdənsə, mövqeyə dair canlı məlumatları yoxlayın.
WEEX fyuçers mövqeyinin likvidasiyasına nə səbəb olur?
Birbaşa səbəb mövqenin saxlanma tələbi ilə müqayisədə marjanın kifayət etməməsidir. Əlverişsiz qiymət hərəkəti ən çox rast gəlinən səbəbdir, lakin yeganə amil deyil. Mövqeyi dəstəkləmək üçün mövcud marjanın miqdarı və tələb olunan saxlanma marjası zamanla dəyişə bilər.
WEEX-in saxlanma marjası dərəcəsi bələdçisində effektiv marja əlaqəsi belə göstərilir:
Effektiv marja dərəcəsi = (mövqe marjası + reallaşdırılmamış PnL) ÷ mövqe dəyəri
Tətbiq olunan saxlanma marjası dərəcəsi mövqenin risk səviyyəsindən asılıdır. Effektiv marja səviyyəsi tələb olunan saxlanma səviyyəsinə düşərsə, likvidasiya tədbirləri başlaya bilər. Bəzi WEEX materiallarında müqayisə tərs formada — saxlanma marjasının mövcud marja balansına bölünməsi kimi təqdim olunur; bu halda 100% həddə çatıldığını göstərir. Bunlar eyni sərhədi ifadə etməyin iki yoludur; göstərilən hər iki faizi eyni istiqamətdə hesablanan göstəricilər kimi qəbul etməyin.
Sadələşdirilmiş bir nümunəyə baxaq. Treyder 1,000 USDT dəyərində fyuçers mövqeyini 100 USDT ilkin marja ilə açır. Yalnız bu nümunə üçün tətbiq olunan saxlanma tələbinin təxminən 5 USDT olduğunu və başqa heç bir düzəlişin baş vermədiyini fərz edək. Təxminən 95 USDT reallaşdırılmamış zərər mövqenin marjasını 100 USDT-dən təxminən 5 USDT-yə endirər və onu fərz edilən həddə yaxınlaşdırar. Bunlar nümunə üçün göstərilən rəqəmlərdir; WEEX-in cari saxlanma marjası dərəcəsi və ya dəqiq likvidasiya qiyməti deyil. Faktiki hesablamalarda kontrakt, cari mövqe dəyəri, komissiyalar, maliyyələşdirmə, səviyyə, marja rejimi və hesabın vəziyyəti nəzərə alınır.
Aşağıdakı dəyişikliklərə xüsusi diqqət yetirin:
- Daha böyük əlverişsiz hərəkət: Reallaşdırılmamış zərərlər mövqeni dəstəkləyən marjanı azaldır.
- Daha yüksək kredit çiyni: Mövqe ölçüsünə nisbətən daha az ilkin marja olduqda, giriş qiyməti ilə likvidasiya arasındakı ehtiyat, ümumiyyətlə, daha kiçik olur.
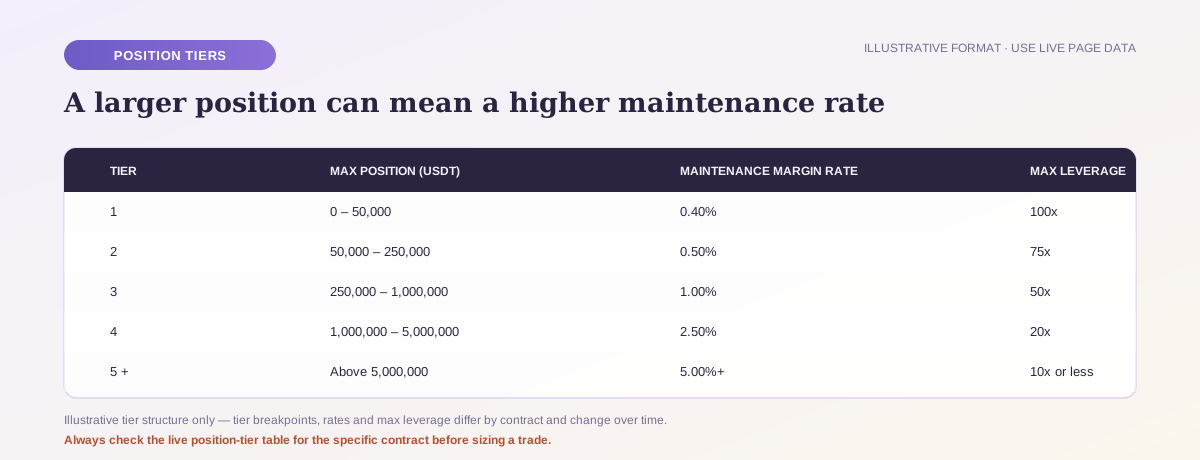
- Daha böyük mövqe: WEEX mövqe səviyyələrini tətbiq edir; daha yüksək səviyyədə daha yüksək saxlanma marjası dərəcəsi tələb oluna və maksimal kredit çiyni aşağı ola bilər. Bütün mövqelərə eyni dərəcəni tətbiq etmək əvəzinə, müvafiq kontrakt üçün cari səviyyəni yoxlayın.
- Maliyyələşdirmə ödənişləri: Fyuçers maliyyələşdirməsi tətbiq olunan maliyyələşdirmə dərəcəsinə əsasən uzun və qısa mövqelər arasında mübadilə olunur. Ödəniş mövcud marjanı azalda bilər. Mexanizm və kontrakt üçün göstərilən cədvəl barədə WEEX-in maliyyələşdirmə haqqı qaydalarını oxuyun.
- Kross-marja hesabının digər hissələrindəki dəyişikliklər: Marjanı paylaşan mövqelər bir-birini dəstəkləmək üçün mövcud vəsaitə təsir edə bilər.
Kross-marja və təcrid olunmuş marja likvidasiyaya necə təsir edir?
Marja rejimi hansı vəsaitlərin mövqeyi dəstəkləyə biləcəyini müəyyən edir. O, həmçinin bir mövqedəki zərərin fyuçers hesabındakı digər vəsaitlərə necə təsir edə biləcəyini müəyyənləşdirir. WEEX-in kross-marja və təcrid olunmuş marja bələdçisində daha ətraflı müqayisə təqdim olunur.
| Marja rejimi | Mövqeni dəstəkləyən marja | Likvidasiyaya praktiki təsiri |
|---|---|---|
| Təcrid olunmuş marja | Fərdi mövqeyə ayrılan marja, o cümlədən sonradan əlavə olunan marja | Mövqe ona ayrılmış marjaya əsasən qiymətləndirilir. Marja əlavə etmək təxmini likvidasiya qiymətini dəyişə bilər, lakin həmin mövqeyə yatırılan vəsaitin miqdarını da artırır. |
| Kross-marja | Tətbiq olunan hesab parametrləri çərçivəsində mövqelər arasında paylaşılan uyğun balans | Mövcud vəsait zərər edən mövqeyi daha uzun müddət dəstəkləyə bilər, lakin zərərlər paylaşılan balansdan da istifadə edərək digər mövqelərə təsir göstərə bilər. |
Məsələn, təcrid olunmuş mövqeyə 100 USDT marja qoymaq riskinin həmişə ilkin 100 USDT əsasında qiymətləndiriləcəyi demək deyil: sonradan marja əlavə edə, uyğun avtomatik artırma funksiyasını aktivləşdirə və ya tətbiq olunan xərclərlə üzləşə bilərsiniz. Kross-marjada paylaşılan balans və ya digər mövqelər dəyişdikdə mövqenin göstərilən likvidasiya qiyməti təxmini də dəyişə bilər.
WEEX həmçinin uyğun təcrid olunmuş mövqelər üçün avtomatik marja artırma funksiyasını təklif edir. Aktivləşdirildikdə, mark qiyməti təxmini likvidasiya qiymətinə yaxınlaşarkən bu funksiya mövqeyə mövcud fyuçers hesabı vəsaitlərini köçürə bilər. Bu, likvidasiyanın dərhal baş vermə ehtimalını azalda bilər, lakin mövqeyə əlavə vəsait bağlayır; mövcud vəsait kifayət etmədikdə mövqe yenə də likvidasiya oluna bilər. Mövqe bağlandıqda parametr sıfırlanır və yeni mövqe üçün yenidən aktivləşdirilməlidir.
Marja rejimini seçin və hər hansı artırma parametrini əməliyyatı yerləşdirməzdən əvvəl yoxlayın. Hesab balansının nə qədərinin tək bir ideyanı dəstəkləyə biləcəyini məhdudlaşdırmaq istəyən treyder bu parametrləri, paylaşılan balans vasitəsilə bir neçə mövqeyi qəsdən idarə edən treyderdən fərqli qiymətləndirəcək.
WEEX-də likvidasiya başladıqdan sonra nə baş verir?
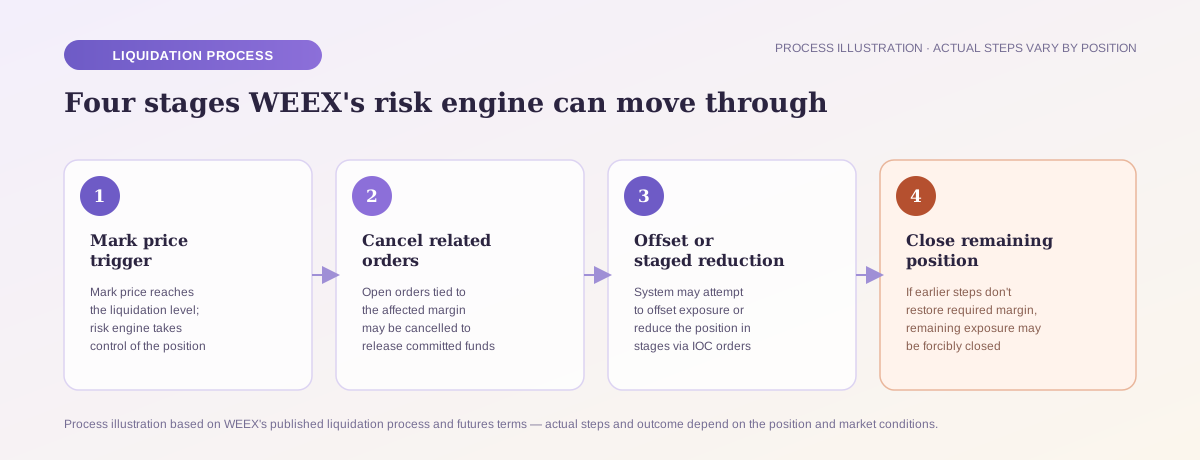
WEEX-in risk nəzarət mexanizmləri mövqenin riskini azaltmağa və onun saxlanma tələbini qarşılamağa yönəlib. Dərc olunmuş likvidasiya prosesi və fyuçers ticarəti şərtləri aşağıdakı tədbirləri əhatə edə bilən ardıcıllığı təsvir edir; konkret mövqe üçün görülən dəqiq addımlar onun vəziyyətindən və bazar şərtlərindən asılıdır.
- Risk mühərriki təsirə məruz qalan mövqeyə nəzarəti ələ alır. Mark qiyməti və marja şərtləri prosesi tətiklədikdə sistem mövqeni idarə etdiyi müddətdə həmin mövqeyə dair adi əməliyyatlar müvəqqəti əlçatmaz ola bilər.
- Müvafiq açıq sifarişlər ləğv edilə bilər. Sifarişlərin ləğvi həmin sifarişlərə ayrılmış marjanı sərbəst buraxa bilər. Əhatə dairəsi marja rejimindən və təsirə məruz qalan mövqelərdən asılıdır; kross-marja hesabında qarşılıqlı təsirlər tək təcrid olunmuş möчзeldən илүү өргөн байж болно.
- Sistem riski əvəzləşdirə və ya mövqeni mərhələlərlə azalda bilər. WEEX riski müvafiq tələblərə uyğun səviyyəyə qaytarmaq üçün tədbirləri təsvir edir. Fyuçers şərtlərində həmçinin, uyğun hallarda tam likvidasiyadan əvvəl dərhal icra et və ya ləğv et (IOC) sifarişləri vasitəsilə qismən deleverecinq cəhdləri göstərilir.
- Qalan risk məcburi qaydada bağlana bilər. Əvvəlki tədbirlər kifayət qədər marjanı bərpa etməzsə, qalan mövqe likvidasiya oluna bilər. Bağlanışın icrası mövcud likvidlikdən asılıdır, buna görə yekun icra qiyməti mark qiymətinin tətikləyici həddinə və ya əvvəl göstərilən təxmini qiymətə bərabər olmaya bilər.
Beləliklə, treyder hər likvidasiyanın dərhal baş verən tək bazar icrası olduğunu və ya tətiklənən hər mövqenin tam bağlanacağını güman etməməlidir. Eyni zamanda, mərhələli tədbirlərin həmişə mövqenin bir hissəsini açıq saxlayacağını da düşünməməlidir. Fyuçers şərtlərində tətbiq olunan likvidasiya haqları da göstərilir; konkret hadisə üçün qüvvədə olan şərtlərə və əməliyyat qeydinə baxın.
WEEX-in risklərin idarə edilməsi likvidasiya kəsirini necə həll edir?
Bir mövqenin likvidasiyası bazar riskinin idarə edilməsinin yalnız bir hissəsidir. Mövqe öhdəlikləri qarşılamaq üçün kifayət edən qiymətə bağlana bilməzsə, WEEX qaydaları yaranan kəsir üçün əlavə mexanizmlər nəzərdə tutur.
Risk ehtiyat fondu belə mexanizmlərdən biridir. WEEX-in risk ehtiyat fondu məqaləsində məcburi likvidasiyadan qalan müsbət məbləğin fonda necə daxil ola biləcəyi və fondun məcburi likvidasiyadan yaranan kəsiri necə qarşılaya biləcəyi izah olunur. Bu, fyuçers likvidasiyası mexanizmidir. Onu fərqli məqsədi olan və adi ticarət zərərlərinin geri ödənilməsinə zəmanət verməyən WEEX-in ayrıca Müdafiə Fondu ilə qarışdırmaq olmaz.
Avtomatik deleverecinq (ADL) müstəsna hallarda istifadə olunan əlavə mexanizmdir. WEEX-in ADL qaydalarına əsasən, likvidasiya edilmiş mövqe bağlana bilməzsə və risk ehtiyat fondu kəsiri qarşılaya bilməzsə, sistem əks tərəfdəki mövqeləri azalda bilər. Seçim gəlirlilik və kredit çiyni kimi amillərlə əlaqəli ADL reytinqinə əsaslanır. Buna görə seçilmiş mövqeyə sahib treyderin başqa halda gəlirli olacaq mövqeyi sistem tərəfindən azaldıla bilər.
Bu mərhələlər likvidasiyanın ilkin olaraq marja həddinə çatan hesabdan kənarda da niyə əhəmiyyət daşıya biləcəyini izah edir. Onlar fyuçers bazarında öhdəlikləri yerinə yetirmək və riski idarə etmək üçün nəzərdə tutulub. Bu mexanizmlər hər treyderin marjasını izləmək ehtiyacını aradan qaldırmır və konkret icra qiymətinə, yaxud ADL-in heç vaxt baş verməyəcəyinə zəmanət vermir.
WEEX-də likvidasiya riskini necə yoxlamaq və idarə etmək olar?
Risk nəzarəti marja həddinə çatmazdan əvvəl daha effektivdir. Faktiki kontraktınız və mövqeyiniz üçün canlı göstəricilərdən istifadə edin; aşağıdakı yoxlamalar likvidasiya riskini aradan qaldıran düstur deyil, praktik gündəlik qaydadır.
- Kontraktı və mövqe səviyyəsini yoxlayın. Fyuçers sifarişi yerləşdirməzdən əvvəl mövcud kredit çiynini, tətbiq olunan saxlanma marjası dərəcəsini, mövqe ölçüsü limitlərini və təxmini likvidasiya qiymətini yoxlayın. WEEX fyuçers ticarəti bələdçisi ticarət interfeysini izah edir, saxlanma marjası dərəcəsi bələdçisi isə səviyyələrin niyə vacib olduğunu açıqlayır.
- Kross və ya təcrid olunmuş marjanı düşünülmüş şəkildə seçin. Mövqeni hansı vəsaitlərin dəstəkləyəcəyini və təcrid olunmuş mövqedə avtomatik marja artırmanın aktiv olub-olmadığını təsdiqləyin. Hər yeni mövqe açdıqda bu seçimləri yenidən yoxlayın.
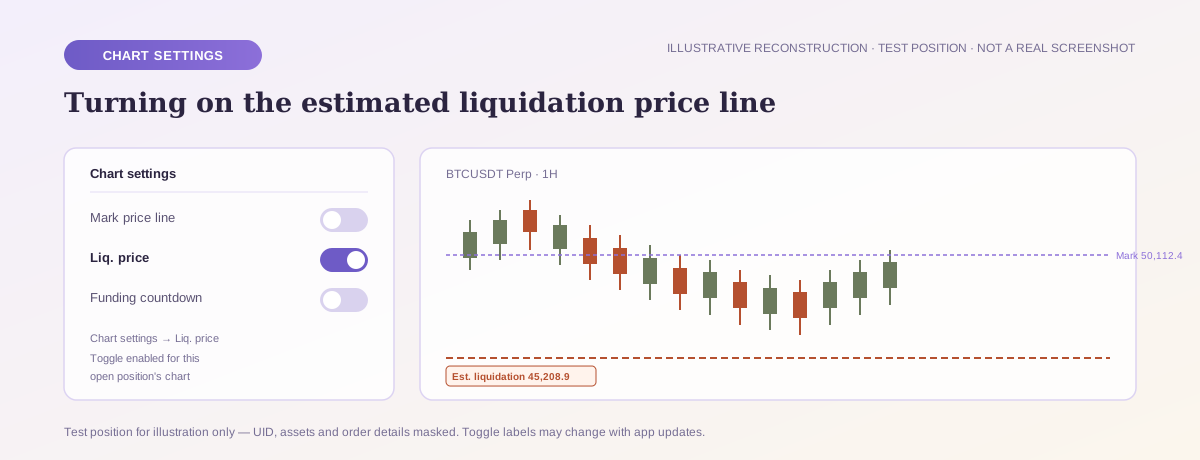
- Mark qiymətini və dəyişən təxmini göstəricini izləyin. Mövqe panelində marjanı, reallaşdırılmamış PnL-i, mark qiymətini və təxmini likvidasiya qiymətini birlikdə izləyin. WEEX tətbiqində təxmini likvidasiya qiyməti fyuçers qrafikində göstərilə bilər: fyuçers qrafikini açın, Qrafik parametrləri bölməsinə keçin və açıq mövqe üçün Liq. qiyməti seçimini aktivləşdirin. Tətbiq yeniləndikcə interfeysdəki adlar dəyişə bilər.
- Mövqeyə hələ nəzarət edə bildiyiniz vaxt bağlanış planı hazırlayın. Mövqe ölçüsünü azaltmaq riski azaldır. Uyğun mövqelərə marja əlavə etmək mümkün ola bilər, bu isə yatırılan vəsaiti artırır. WEEX həmçinin mövqe açarkən və ya sonradan take-profit və stop-loss parametrlərini dəstəkləyir; TP/SL bələdçisi son qiymət və ya mark qiyməti tətikləyicisinin necə seçilməsini izah edir. Tətiklənmiş stop-loss bağlanış sifarişi yerləşdirir, lakin likvidlik və dəyişkənlik sifarişin icra olunub-olunmayacağına və necə icra olunacağına təsir edə bilər. Stop-loss-u likvidasiyaya qarşı zəmanətli maneə kimi qəbul etməyin.
- Maliyyələşdirmə və haqları nəzərə alın. Nə qədər marjanın qalacağını hesablayarkən kontraktın maliyyələşdirmə məlumatlarını, tətbiq olunan ticarət və likvidasiya haqlarını yoxlayın. Ümumi haqlar barədə məlumat üçün WEEX ticarət haqlarına baxın.
Kredit çiynini artırmazdan əvvəl özünüzə verəcəyiniz faydalı sual budur: Saxlanma marjasına çatmazdan əvvəl mövqenin marjasının nə qədərini itirə bilərəm və mark qiyməti həmin səviyyəyə yaxınlaşsa nə edəcəyəm? Cavab hər bazara tətbiq olunduğu güman edilən ümumi faiz əvəzinə, cari mövqe panelinə və kontrakt qaydalarına əsaslanmalıdır.
Hesabınızda baş vermiş likvidasiyanı necə yoxlaya bilərsiniz?
Mövqe gözlənilmədən azaldılıbsa və ya bağlanıbsa, əvvəlcə tətikləyicini, risk mühərrikinin tədbirlərini və yekun icraları bir-birindən ayırın. Onların vaxtı və qiyməti fərqli ola bilər.
Müvafiq fyuçers mövqeyini, sifariş tarixçəsini və ya əməliyyat tarixçəsini açın. Kontraktı, marja rejimini, mövqe ölçüsünü, kredit çiynini, hadisədən əvvəl görünən təxmini likvidasiya qiymətini (əgər mövcuddursa), mark qiyməti məlumatlarını, maliyyələşdirmə qeydlərini, ləğv edilmiş sifarişləri, bağlanış icralarını və likvidasiya ilə bağlı haqları qeyd edin. Kross-marja mövqeyinə digər mövqelərin və ya paylaşılan vəsaitlərin təsir edib-etmədiyini yoxlayın. Bu ardıcıllıq tək qrafik şamını tək bağlanış qiyməti ilə müqayisə etməkdən daha dolğun mənzərə verir.
WEEX-in likvidasiya olunmuş mövqeyin yoxlanmasına dair bələdçisi əlavə yoxlamalar təqdim edir. Qeydlər hələ də nəticəni izah etmirsə, WEEX-in dəstək kanallarından istifadə edin və sifariş və ya mövqe identifikatorlarını, kontraktı, vaxtı və müvafiq ekran görüntülərini təqdim edin. Ekran görüntülərini paylaşarkən giriş məlumatlarını və təhlükəsizlik kodlarını gizlədin.
Tez-tez verilən suallar
WEEX fyuçers mövqelərini son əməliyyat qiymətinə əsasən likvidasiya edir?
WEEX-in qüvvədə olan fyuçers şərtlərində likvidasiyanı tətikləyən şərt kimi mark qiymətinin likvidasiya qiymətinə çatması göstərilir. Son əməliyyat qiyməti ayrıca bazar göstəricisidir və sonrakı bağlanış icrası başqa qiymətdə baş verə bilər. Hadisəni araşdırarkən eyni tip göstəriciləri müqayisə edin.
WEEX mövqeni qismən likvidasiya edə bilər?
Bəli. WEEX-in dərc olunmuş prosesinə sifarişlərin ləğvi və riskin mərhələli azaldılması daxildir, şərtlərində isə uyğun hallarda qismən deleverecinq cəhdləri təsvir edilir. Bu tədbirlər tələb olunan marjanı bərpa etməzsə, qalan risk də likvidasiya oluna bilər. Nəticə mövqedən və mövcud bazar şəraitindən asılıdır.
Marja əlavə etmək likvidasiyanın qarşısını alır?
Uyğun marjanın əlavə edilməsi təcrid olunmuş mövqenin təxmini likvidasiya qiymətini cari mark qiymətindən uzaqlaşdıra bilər, lakin sonrakı əlverişsiz hərəkət və ya digər göstəricilərdə dəyişiklik yenə də həddə çatdıra bilər. Marja əlavə etmək mövqeyə ayrılan vəsaiti də artırır. Avtomatik marja artırma aktivləşdirildikdə uyğun təcrid olunmuş mövqe üçün hesabda mövcud vəsaitdən istifadə edir; likvidasiyaya qarşı zəmanət deyil.
Kross-marja WEEX-dəki digər fyuçers mövqelərinə təsir edə bilər?
Bəli. Kross-marjada uyğun balans paylaşıldığına görə bir mövqedəki zərərlər və marja dəyişiklikləri digər mövqeyi dəstəkləyən vəsaitə təsir edə bilər. Tək əməliyyatın likvidasiya təxmini ilə kifayətlənməyin, bütün açıq mövqeləri və paylaşılan balansı yoxlayın. Rejimi seçməzdən əvvəl kross və təcrid olunmuş marjanı müqayisə edin.
Risk ehtiyat fondu ilə ADL arasında fərq nədir?
Risk ehtiyat fondu WEEX qaydalarına əsasən məcburi likvidasiyadan yaranan kəsiri qarşılaya bilər. ADL likvidasiya olunmuş mövqe bağlana bilmədikdə və fond kəsiri qarşılaya bilmədikdə istifadə oluna, nəticədə əks tərəfdən seçilmiş mövqeləri azalda bilər. Bunlar fyuçers bazarında risklərin idarə edilməsinin ayrı mərhələləridir.
Stop-loss həmişə likvidasiyadan əvvəl icra olunacaq?
Xeyr. Stop-loss seçilmiş son qiymət və ya mark qiyməti ilə tətiklənə bilər, lakin tətiklənmə yalnız bağlanış sifarişinin göndərilməsi deməkdir; icra yenə də bazar şəraitindən və likvidlikdən asılıdır. Sürətli hərəkətlər, gecikmələr və ya qismən icralar səbəbindən stop-loss mövqe ölçüsünün və marjanın izlənməsi ilə birlikdə istifadə olunmalıdır. Mövcud idarəetmə vasitələri barədə WEEX-in TP/SL təlimatlarına baxın.
Fikrimiz: Kredit çiynini seçməzdən əvvəl tətikləyicini anlayın
WEEX likvidasiyasına yanaşmağın ən aydın yolu mövqenin mark qiymətini, mövcud marjasını və saxlanma tələbini birlikdə izləməkdir. Göstərilən likvidasiya qiyməti riski müəyyən etməyə kömək edir, marja rejimi, mövqe səviyyəsi, maliyyələşdirmə və digər açıq mövqelər isə həmin qiymətin niyə dəyişə biləcəyini izah edir. Həddə çatıldıqdan sonra WEEX-in prosesi riski mərhələlərlə azalda bilər; ehtiyac yaranarsa, risk ehtiyat fondu və ADL bazardakı əlavə öhdəlikləri həll edir. Mövqe açıq olarkən bu göstəriciləri yoxlamaq, hadisəni yalnız bağlandıqdan sonra araşdırmaqdan daha çox faydalı seçim imkanı verir.
Tövsiyə olunan məqalələr
- WEEX-də kross-marja və təcrid olunmuş marja — Fyuçers mövqeyini hansı vəsaitlərin dəstəkləyə biləcəyini seçin.
- WEEX-də fyuçerslərlə necə ticarət etmək olar — Yuxarıda müzakirə olunan sifariş və mövqe idarəetmə vasitələrini tapın.
- WEEX ticarət haqları — Mövqenin marjasını planlaşdırarkən xərcləri nəzərdən keçirin.
- WEEX-də sürüşmə — Bağlanış icra qiymətinin istinad qiymətindən niyə fərqlənə biləcəyini anlayın.
- WEEX dəstəyi ilə necə əlaqə saxlamaq olar — Hesabınıza aid araşdırma üçün uyğun kanalı tapın.

Qazanan


